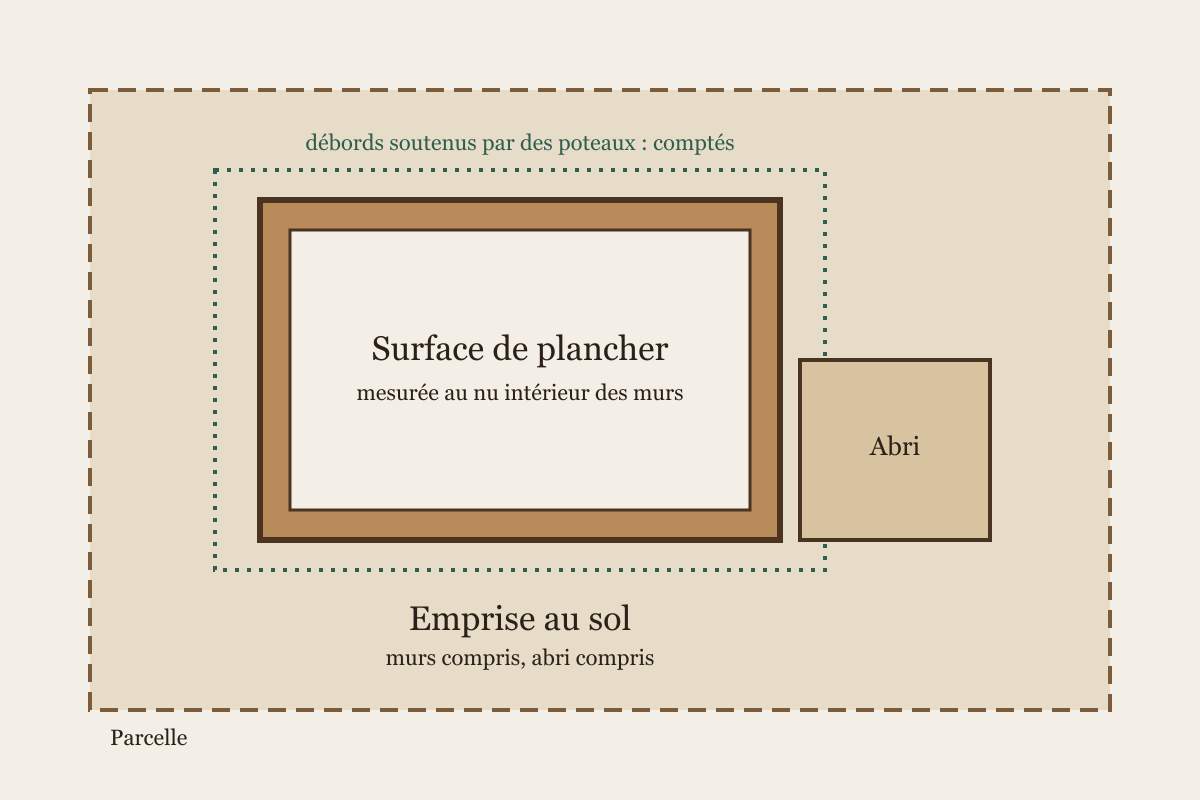
La surface de plancher mesure ce qui se trouve à l'intérieur d'une construction, l'emprise au sol mesure la place qu'elle occupe sur le terrain. La première se calcule niveau par niveau au nu intérieur des murs, la seconde se lit sur le plan de masse, vue de dessus, murs compris. Les deux déterminent l'autorisation d'urbanisme à déposer et la conformité au PLU.
Un propriétaire qui projette une extension, un garage ou un abri de jardin rencontre ces deux notions dans le même formulaire. Les confondre conduit à choisir la mauvaise autorisation ou à dépasser une limite du règlement de la commune sans s'en apercevoir. Les définitions viennent du Code de l'urbanisme, et la page de service-public.gouv.fr consacrée aux règles de calcul les résume.
Deux définitions, deux logiques de mesure
La surface de plancher est la somme des surfaces de tous les niveaux construits, clos et couverts, dont la hauteur sous plafond dépasse 1,80 m. Elle se mesure à partir du nu intérieur des façades, c'est-à-dire sans compter l'épaisseur des murs. Le texte de référence est l'article R111-22 du Code de l'urbanisme, adossé à l'article L111-14.
L'emprise au sol est la projection verticale du volume de la construction, tous débords et surplombs inclus. L'article R420-1 du même code la définit ainsi. Imaginez un projecteur placé à la verticale du bâtiment : l'ombre portée sur le terrain, murs extérieurs compris, donne l'emprise. Elle ne dépend ni du nombre d'étages ni de la hauteur sous plafond.
Cette différence de logique explique tous les écarts. Une maison de plain-pied et une maison à étage peuvent avoir la même emprise au sol et des surfaces de plancher très différentes. À l'inverse, un garage fermé occupe du terrain sans créer de surface de plancher. Le schéma ci-dessus résume la mesure : la surface de plancher reste à l'intérieur des murs, l'emprise au sol englobe le bâtiment entier et ses annexes.
Comment se calcule la surface de plancher
Le calcul part de la somme des surfaces closes et couvertes de chaque niveau, puis retire les surfaces que le texte exclut. Un niveau de comble, un étage, un rez-de-chaussée et un sous-sol aménagé s'additionnent tous, à condition que la hauteur sous plafond dépasse 1,80 m.
Les déductions prévues pour une maison
Service-public.gouv.fr liste les surfaces à retirer. Il s'agit de l'épaisseur des murs autour des embrasures de portes et de fenêtres donnant sur l'extérieur, des vides et trémies (espaces sous escaliers et ascenseurs), des surfaces sous une hauteur de plafond inférieure ou égale à 1,80 m, des surfaces aménagées pour le stationnement des véhicules, rampes d'accès et aires de manœuvre comprises, et des combles non aménageables. L'épaisseur des matériaux isolants se déduit aussi.
Cette dernière règle compte pour une construction bois. Une ossature épaisse avec isolation intégrée, ou un doublage intérieur, ne grignote donc pas la surface de plancher déclarée. Le détail du calcul, avec les cas d'ITI et d'ITE, figure dans notre article sur le calcul de la surface de plancher.
Les déductions propres aux immeubles collectifs
Pour un immeuble collectif, le texte ajoute les locaux techniques, les caves et celliers desservis uniquement par une partie commune, et une réduction de 10 % des surfaces d'habitation lorsque les logements sont desservis par des parties communes intérieures, appliquée après les autres déductions. Une maison individuelle ne bénéficie pas de ces trois règles.
Comment se calcule l'emprise au sol
L'emprise au sol se lit sur le plan de masse. On trace le contour extérieur de chaque construction, murs extérieurs compris, puis on ajoute les parties qui dépassent du bâtiment. Un balcon ou un étage en surplomb compte, car la définition inclut les débords et surplombs. Les annexes comptent aussi : service-public.gouv.fr cite l'abri de jardin, le carport et la piscine.
Ce que l'emprise au sol exclut
Quatre éléments sortent du calcul : les ornements comme les reliefs de façade et les marquises, les débords de toiture qui ne reposent ni sur des poteaux ni sur des encorbellements, l'aire de stationnement extérieure non couverte, et la terrasse posée au niveau du terrain naturel sans fondations profondes. La nuance sur le débord de toit est utile : un avant-toit simple ne compte pas, un auvent soutenu par des poteaux compte.
Le cas du sous-sol
Une construction entièrement enterrée n'a pas de projection verticale visible au-dessus du sol. Les services de l'État et les commentateurs du droit de l'urbanisme en déduisent en principe qu'un sous-sol ne crée pas d'emprise au sol. Il crée en revanche de la surface de plancher dès qu'il est clos, couvert et haut de plus de 1,80 m. Le règlement du PLU peut préciser la manière de compter : lisez son lexique avant de conclure.
Le tableau comparatif
| Critère | Surface de plancher | Emprise au sol |
|---|---|---|
| Ce que l'on mesure | L'intérieur, niveau par niveau | La projection du volume sur le terrain |
| Texte de référence | Articles L111-14 et R111-22 | Article R420-1 |
| Épaisseur des murs | Exclue (nu intérieur) | Incluse |
| Étages | Additionnés | Comptés une seule fois |
| Garage ou stationnement | Déduit | Compté s'il est bâti |
| Sous 1,80 m de hauteur | Exclu | Sans effet sur la mesure |
| Piscine, carport, abri | Pas de niveau clos et couvert | Compté |
| Débords et surplombs | Sans objet | Inclus, sauf avant-toit non soutenu |
Garage, terrasse, piscine, véranda : le calcul au cas par cas
Un garage fermé attenant à la maison compte dans l'emprise au sol, puisqu'il projette un volume sur le terrain. Sa surface est déduite de la surface de plancher, parce que le texte retire les surfaces aménagées pour le stationnement. Un garage transformé en pièce de vie change la donne : la surface de plancher augmente, sans modification de l'emprise.
Un carport est couvert mais ouvert. Il crée de l'emprise au sol. N'étant pas clos, il ne crée pas de surface de plancher. Une véranda fermée remplit les trois conditions de la surface de plancher (close, couverte, plus de 1,80 m sous plafond) et projette un volume au sol : elle augmente les deux mesures.
La terrasse de plain-pied, posée au niveau du terrain naturel sans fondations profondes, n'entre pas dans l'emprise au sol d'après service-public.gouv.fr. Une terrasse surélevée ou couverte appelle une analyse distincte : renseignez-vous en mairie avant de commander la structure. Une piscine compte dans l'emprise au sol. Son bassin n'est ni clos ni couvert, il ne crée donc pas de surface de plancher, sauf si un abri la ferme.
La surélévation d'une toiture ou la création d'un étage en ossature bois change l'équation inverse : l'emprise au sol ne bouge pas, la surface de plancher augmente. C'est un levier pour agrandir sur une parcelle déjà bâtie jusqu'à la limite du PLU. Notre article sur l'extension bois et ses démarches détaille les cas d'agrandissement.
Quelle autorisation selon la surface créée ?
Les deux mesures déclenchent les mêmes seuils : le texte parle d'emprise au sol ou de surface de plancher, et c'est l'une ou l'autre qui fait basculer le projet. Service-public.gouv.fr, dans sa fiche sur l'extension, donne les seuils suivants pour une construction nouvelle ou un agrandissement.
| Surface créée (emprise ou plancher) | En zone urbaine d'un PLU, hors site protégé | Hors zone urbaine ou en site protégé |
|---|---|---|
| Plus de 5 m² jusqu'à 20 m² | Déclaration préalable | Déclaration préalable |
| Plus de 20 m² jusqu'à 40 m² | Déclaration préalable, sauf dépassement de 150 m² au total | Permis de construire |
| Plus de 40 m² | Permis de construire | Permis de construire |
Le seuil de 150 m² de surface de plancher totale après travaux porte sur la surface de plancher seule. Au-delà, le permis de construire s'impose même dans la tranche de 20 à 40 m² en zone urbaine, et le recours à un architecte devient obligatoire pour l'agrandissement. Service-public.gouv.fr précise que le recours à l'architecte n'est jamais requis pour une déclaration préalable.
Dans un secteur protégé, l'architecte des Bâtiments de France intervient dans l'instruction. Notre guide sur la construction en zone ABF explique ce que cela change pour un projet bois. Avant de dessiner quoi que ce soit, vérifiez aussi que la parcelle ne porte pas de servitude : une zone non aedificandi interdit toute construction, quelles que soient les surfaces.
Ce que le PLU en fait
Service-public.gouv.fr indique que ces deux surfaces servent à vérifier la conformité du projet au plan local d'urbanisme. Le règlement d'une zone peut fixer une emprise au sol maximale, souvent exprimée en proportion de la parcelle, et des règles de hauteur ou de recul.
La surface de plancher, elle, sert surtout à déterminer le régime d'autorisation, le recours à l'architecte et, selon les règlements, une densité maximale. Pour savoir ce qui s'applique à votre terrain, demandez le règlement de la zone en mairie ou consultez-le sur le portail de l'urbanisme. Relevez la définition de l'emprise au sol dans le lexique du règlement : certains PLU précisent la manière de la compter.
Et la surface taxable ?
Une troisième mesure existe, qui ne se confond avec aucune des deux premières. La surface taxable sert à calculer la taxe d'aménagement, un impôt local perçu par la commune, le département et, en Île-de-France, la région. Elle additionne les surfaces de plancher de chaque niveau clos et couvert, calculées au nu intérieur des façades, mais elle compte les combles, les caves et les stationnements. Les déductions se limitent à l'épaisseur des murs autour des embrasures, aux vides et trémies, et aux surfaces sous 1,80 m de plafond.
Un garage, déduit de la surface de plancher, entre donc dans la surface taxable. Pour un calcul précis, le centre départemental des impôts fonciers renseigne le propriétaire.
Les erreurs fréquentes
La première consiste à raisonner uniquement en surface de plancher. Un propriétaire ajoute un carport : sa surface de plancher n'augmente pas, mais l'emprise au sol, si. Le projet peut dépasser le plafond du PLU même si la surface de plancher du dossier reste inchangée.
La deuxième confond surface habitable et surface de plancher. La surface habitable, celle de la vente ou de la location, suit d'autres règles de calcul. Le dossier d'urbanisme ne l'utilise pas.
La troisième oublie les annexes. Piscine, carport, abri de jardin et appentis s'additionnent à l'emprise de la maison. Une pergola à toit fixe appelle le même réflexe : demandez à la mairie comment elle la traite avant d'acheter les poteaux.
Questions fréquentes
La surface de plancher est-elle toujours plus grande que l'emprise au sol ?
Non. Une maison de plain-pied avec garage a une emprise supérieure à sa surface de plancher, puisque l'épaisseur des murs et le garage comptent d'un côté seulement. Dès qu'un étage s'ajoute, la surface de plancher dépasse souvent l'emprise.
Mon avant-toit entre-t-il dans l'emprise au sol ?
Seulement s'il est soutenu par des poteaux ou des encorbellements. Un simple débord de toiture sans soutien sort du calcul, selon la définition rappelée par service-public.gouv.fr.
Une terrasse en bois compte-t-elle dans l'emprise au sol ?
Une terrasse au niveau du terrain naturel, sans fondations profondes, n'en fait pas partie. Une terrasse surélevée ou couverte relève d'un autre examen : questionnez le service urbanisme avant de commander la structure.
L'isolation par l'extérieur augmente-t-elle l'emprise au sol ?
Elle épaissit le volume du bâtiment vers l'extérieur et agrandit donc sa projection. La surface de plancher, mesurée au nu intérieur, n'en est pas affectée.
Quel seuil déclenche le recours à un architecte ?
Pour un particulier, la surface de plancher totale du bâtiment après travaux au-delà de 150 m², sur un dossier de permis de construire. Une déclaration préalable n'exige jamais d'architecte.
Où trouver la limite d'emprise au sol de mon terrain ?
Dans le règlement de la zone du PLU de la commune, disponible en mairie. Sans PLU, la mairie indique les règles applicables.
Glossaire
- Surface de plancher
- Somme des surfaces closes et couvertes de chaque niveau, au nu intérieur, sous plus de 1,80 m de plafond, déductions faites.
- Emprise au sol
- Projection verticale du volume de la construction sur le terrain, débords et surplombs compris.
- Nu intérieur
- Face intérieure d'un mur, sans son épaisseur.
- Trémie
- Ouverture dans un plancher pour un escalier ou un ascenseur.
- Surplomb
- Partie d'un bâtiment qui avance au-dessus du sol sans l'occuper en dessous.
- Encorbellement
- Saillie d'un volume portée par des consoles, sans appui direct au sol.
- PLU
- Plan local d'urbanisme, document communal qui fixe les règles de construction terrain par terrain.
- Déclaration préalable
- Autorisation simplifiée pour les petits travaux et les constructions de faible surface.
- Surface taxable
- Surface servant de base au calcul de la taxe d'aménagement.
Sources
- Service-public.gouv.fr, surface de plancher, emprise au sol et surface taxable : règles de calcul (page vérifiée le 27 novembre 2024)
- Service-public.gouv.fr, extension d'une maison : déclaration préalable ou permis de construire
- Service-public.gouv.fr, recours à un architecte
- Service-public.gouv.fr, déclaration préalable de travaux
- Code de l'urbanisme : articles L111-14 et R111-22 (surface de plancher), R420-1 (emprise au sol), R421-14 et R421-17 (autorisations), L431-1 à L431-4 (architecte), sur Légifrance
Crédit visuel : schéma réalisé pour cet article, sans emprunt à une photographie ou à une source tierce.
Conclusion
La surface de plancher mesure l'intérieur utile, l'emprise au sol mesure l'occupation du terrain. Un projet doit satisfaire les deux : le régime d'autorisation dépend de l'une ou de l'autre, et le PLU plafonne souvent l'emprise. Avant de déposer un dossier, calculez les deux surfaces sur le plan, annexes comprises, puis comparez le résultat au règlement de la zone et aux seuils de 20 et 40 m².
Information générale, pas un conseil juridique individuel.